个人保险
商业保险
行业
- 零售与消费行业保险
- › 临街商铺保险
- › 亚超与超市保险
- › 酒类零售店保险
- 餐饮与酒店行业保险
- › 餐厅保险
- › 咖啡店与烘焙店保险
- › 酒店及餐饮物业保险
- › 外卖店保险
- › 酒馆与酒吧保险
- › 餐饮承办保险
- 商业及工业物业保险
- › 仓库厂房保险
- › 加油站及便利店保险
- › 租金损失保险
- › 购物中心保险
- › 寄宿屋保险
- › 幼儿园及托儿中心物业保险
- 建筑与工程行业保险
- › 建筑设计保险
- › 电工保险
- › 水管工保险
- › 太阳能安装商保险
- › 技工保险
- 房地产与物业行业保险
- › 地产及地产中介保险
- 制造与工业行业保险
- › 食品制造保险
- 贸易与物流行业保险
- 专业服务行业保险
- › 金融服务保险
- 健康与护理行业保险
- › NDIS 服务商保险
- › 养老护理保险
- › 心理学家保险
- › 理疗保险
- › 心理咨询师保险
- 娱乐与活动行业保险
- › 健身房与健身工作室保险
- › 私人教练保险
- 交通与汽车行业保险
- › 卡车保险
- › 汽修厂保险
- 社区、教育与公共机构保险
- › 幼儿园及托儿中心保险
- 高价值与复杂结构企业保险
- › 新能源行业保险
- › 农场保险
行业保险
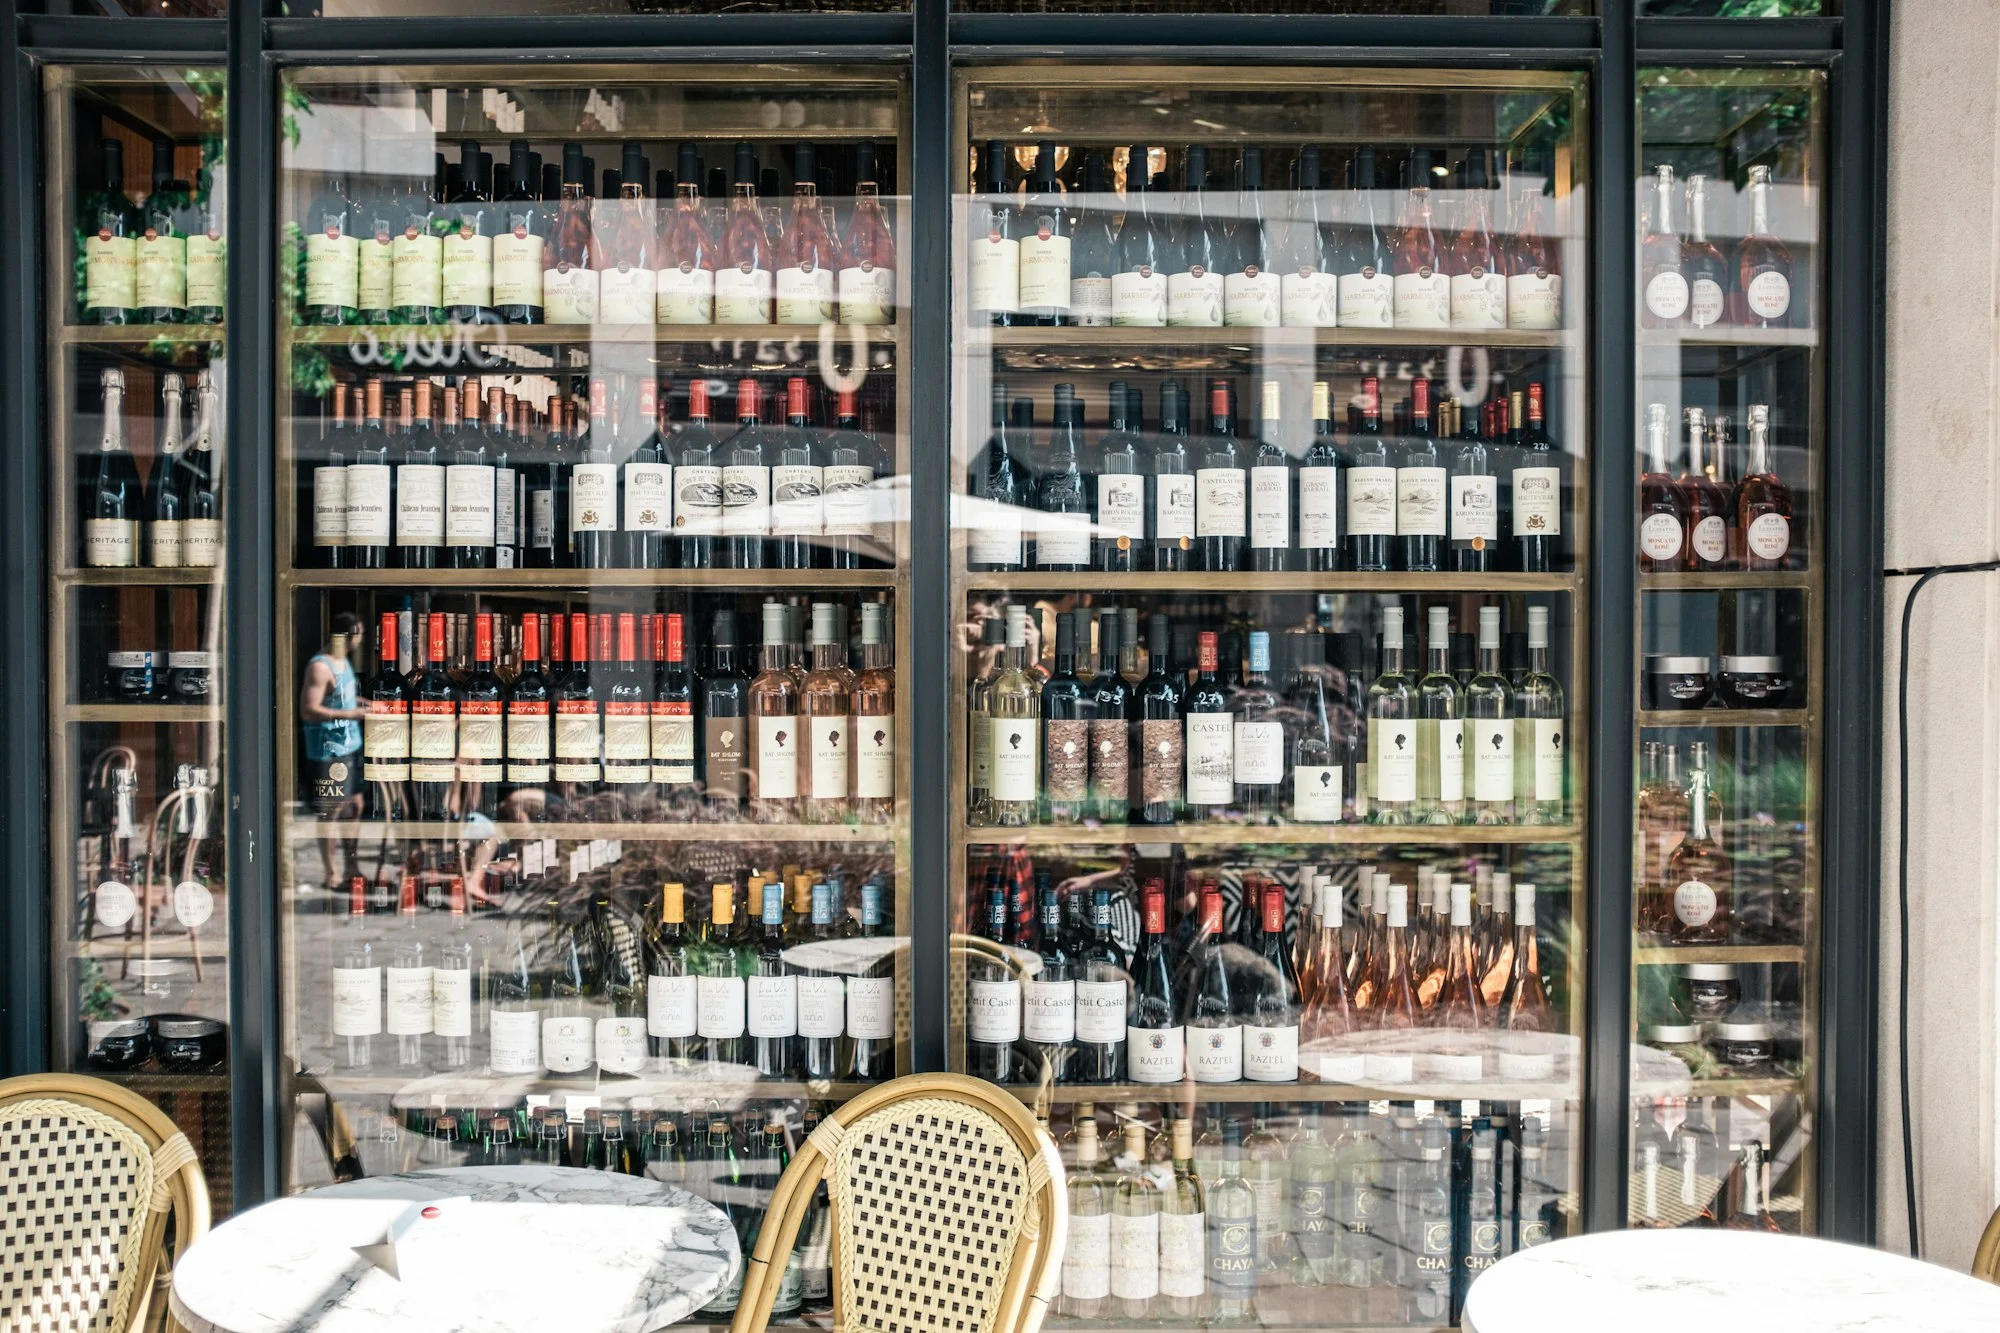
酒类零售店保险保障自营的酒行和酒类零售店,应对最容易让店铺停业的损失:入室盗窃和存货被盗、玻璃被砸、现金损失、冷库故障,以及顾客在店内受伤引起的索赔。安信保险 Fortis Risk Solutions 在 Box Hill 和 Hawthorn 设有办公室。我们先看您的安保、旺季存货和现金管理,再比较承保酒类零售的保险公司。
酒类零售店保险保什么
酒类零售店保险保障自营酒行的存货、玻璃、现金、冷库和公众责任。有些店主搜的是酒铺保险,保障是一样的。酒体积小、价值高、容易转手,所以保险公司特别看重盗窃和入室盗窃风险。一个展示柜被砸,或者冷库压缩机坏了,也可能让生意在忙碌的周末停下来。
在维州,外卖酒类执照允许您出售密封包装、在店外饮用的酒。维州酒类管理局 Liquor Control Victoria 要求卖酒的员工持有酒类责任服务(RSA)证书,复训课程每三年要上一次。保险公司报价时会问执照情况,所以执照要保持有效,RSA 记录也要存档。
适用哪些企业
酒类零售店保险:保障条款与权益
酒类零售店保险常见问题
可以有,靠的是商业综合保险里的盗窃条款,通常要求有强行闯入的痕迹。保险公司会对警报、门锁设定条件,有时还要求卷帘门或防撞桩。达不到这些条件,理赔可能被减少或拒赔。还要看保单是否给烈酒这类高价值商品设了更低的盗窃限额。
机器故障条款可以支付压缩机和制冷设备的维修费用,具体看保单条款。如果您还存放奶酪、熟食或冰块这类易变质商品,要加上存货变质保障。我们讲冰柜故障和存货变质的文章,说明了保险公司怎么区别对待停电和自家设备故障。
够覆盖您实际持有的最大一笔现金,包括等着存银行的周末营业款。保单对营业时间内的现金、锁在保险柜里的现金和运送途中的现金分别设限额。保险公司对保险柜类型和存款频率也有条件,所以投保前请告诉我们您怎么存钱、多久存一次。
那风险就更接近酒吧,需要不同的执照和不同的保障。外卖酒类执照只允许出售密封包装、带走的酒。如果您在酒行旁边还开酒吧,要告诉保险公司,店内饮酒那部分请看酒馆与酒吧保险,那里酒类责任是更大的问题。
酒类零售的保单条款关键在安保条件、盗窃限额、现金限额和存货估值方式。FRS 帮您准确申报经营情况,按旺季存货定保额,比较承保酒类零售的保险公司,理赔时替您出面。如果您有不止一家店,我们可以把它们放进同一个零售保险方案。
咨询酒类零售店保险
工作日 9:30 至 18:00 致电 03 7046 3766,发邮件到 admin@fortisrisksolutions.com.au,或在线咨询,Box Hill 或 Hawthorn 办公室的经纪人会就酒类零售店保险与您联系,支持中文沟通。告诉我们企业做什么、租约或合同要求什么,剩下的交给我们。