
个人保险
商业保险
行业
- 零售与消费行业保险
- › 临街商铺保险
- › 亚超与超市保险
- 餐饮与酒店行业保险
- › 餐厅保险
- › 咖啡店与烘焙店保险
- › 酒店及餐饮物业保险
- › 外卖店保险
- › 酒馆与酒吧保险
- › 短租房保险
- 商业及工业物业保险
- › 仓库厂房保险
- › 加油站及便利店保险
- › 租金损失保险
- › 购物中心保险
- › 寄宿屋保险
- 建筑与工程行业保险
- › 建筑设计保险
- › 水管工与电工保险
- 房地产与物业行业保险
- › 地产及地产中介保险
- 制造与工业行业保险
- › 食品制造保险
- 贸易与物流行业保险
- 专业服务行业保险
- › 金融服务保险
- 健康与护理行业保险
- › NDIS 服务商保险
- › 养老护理保险
- › 心理学家保险
- › 理疗保险
- 娱乐与活动行业保险
- › 私人教练与健身房保险
- 交通与汽车行业保险
- › 网约车保险
- › 卡车保险
- 社区、教育与公共机构保险
- › 幼儿园及托儿中心保险
- 高价值与复杂结构企业保险
- › 新能源行业保险
- › 农场保险
行业保险
不管您经营的是带博彩室的街角酒馆,还是巷子里的鸡尾酒吧,酒吧保险都要和您的酒牌以及它带来的客流对得上。保险公司会问保安人员、监控和现场音乐,这些答案决定责任条款怎么写,尤其是打架伤人索赔怎么处理。安信保险 Fortis Risk Solutions 比较承保夜间场所的保险公司的条款,核对各家对斗殴、玻璃破碎和酒窖存货变质的处理。房东或活动主办方要保险证明时,由我们发出在保证明。顾客受伤或冷库故障时,我们协助您提交索赔。请准备好酒牌,致电 03 7046 3766 或在线咨询。
酒馆与酒吧保险保什么
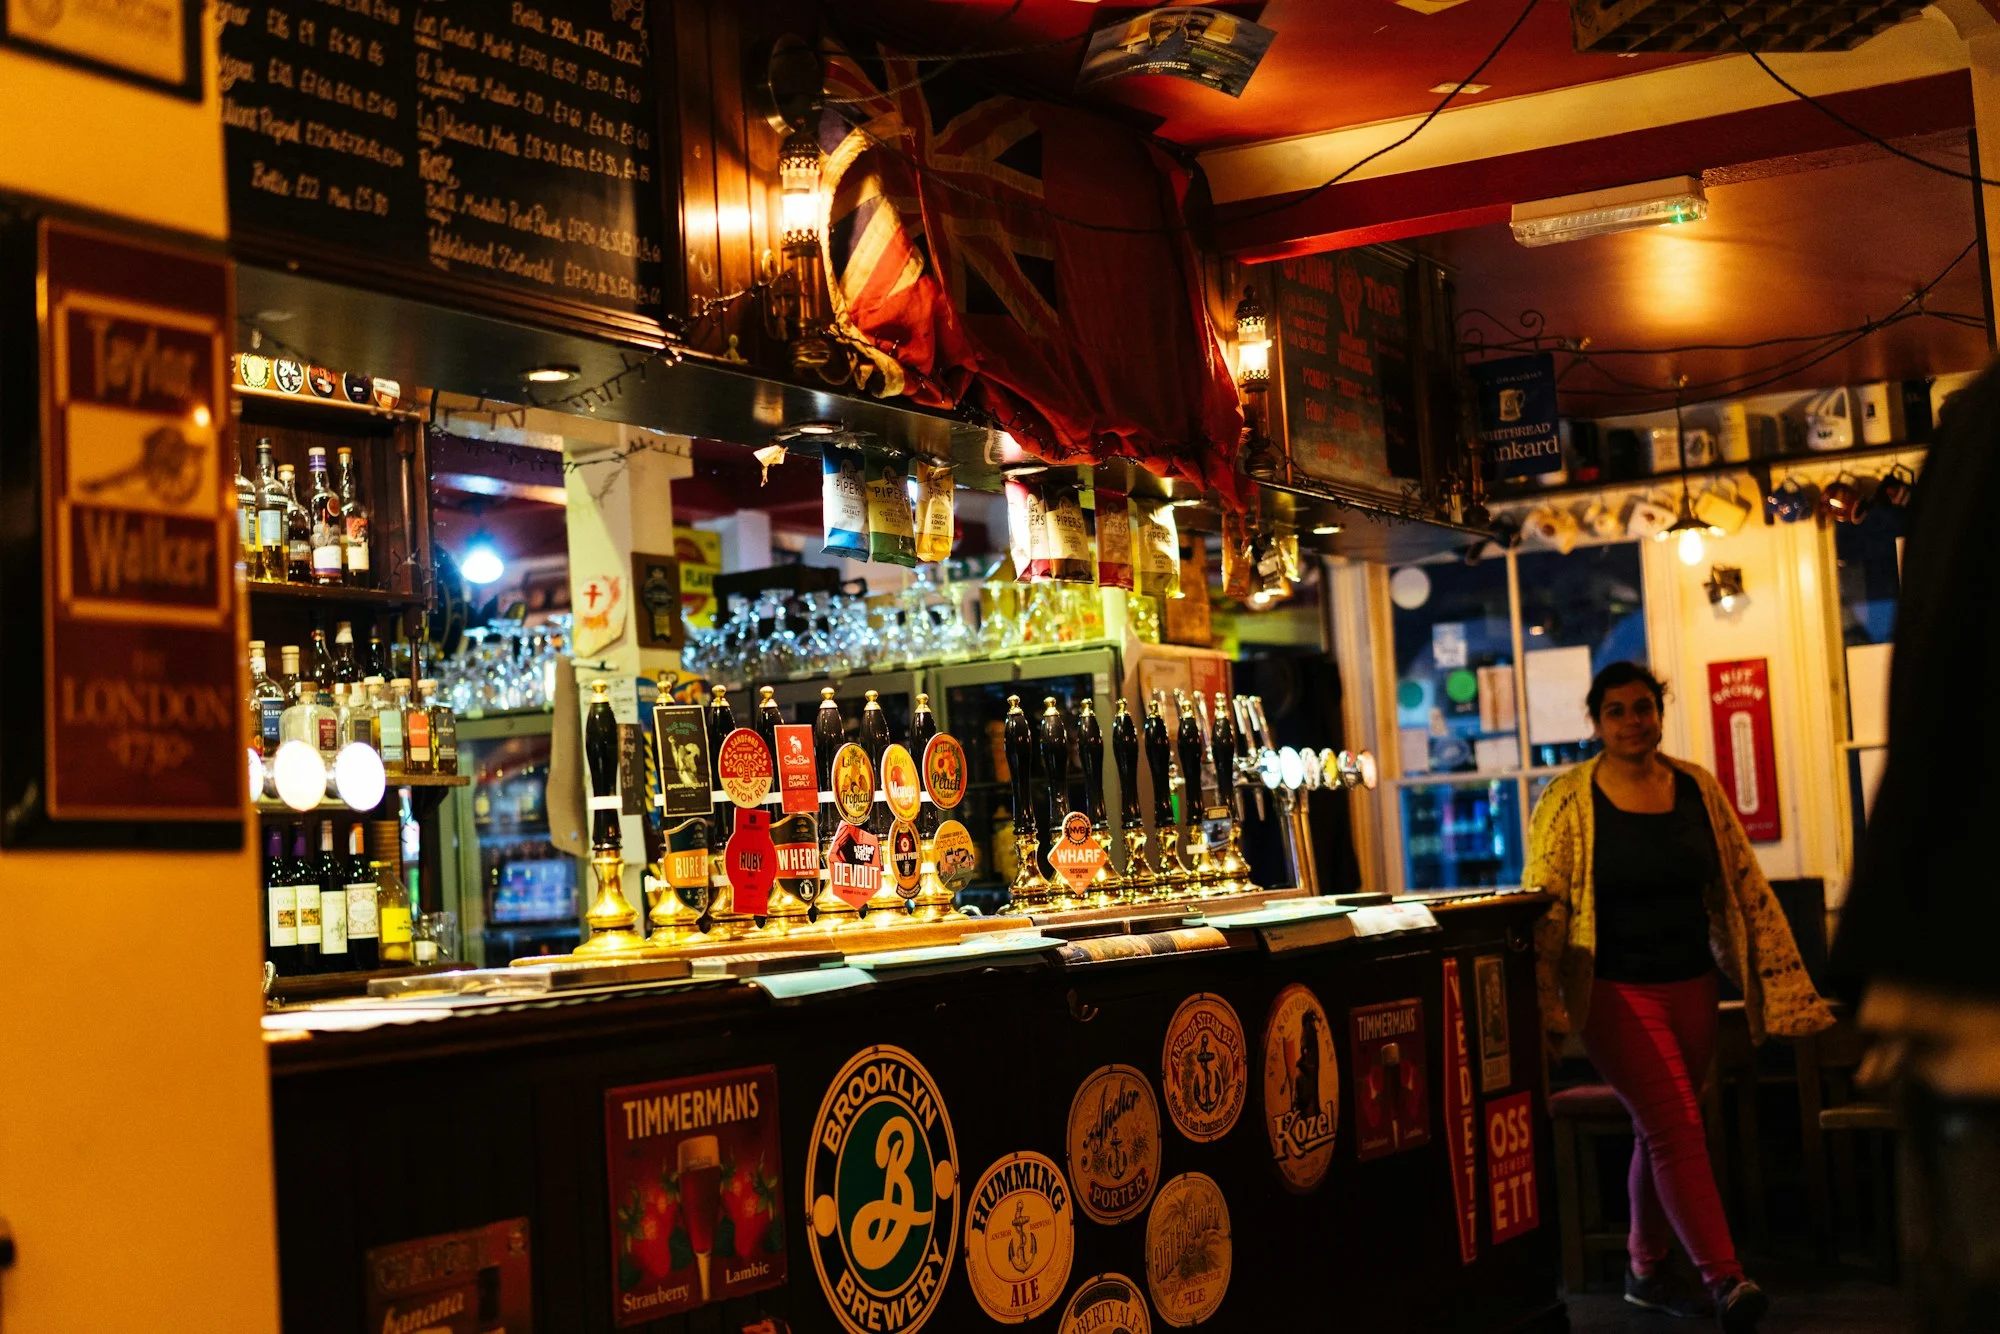
酒馆与酒吧保险保障场所装修、酒窖和吧台存货、博彩室,以及卖酒带来的法律责任,适用于酒馆、小酒吧、葡萄酒吧、夜店和现场音乐场所。酒吧保险围绕酒牌来安排:营业时间、客流,以及有没有餐饮、娱乐或博彩。
大多数理赔都从顾客开始。有人在吧台边的湿地上滑倒,喝了几杯后在楼梯上摔倒,或者在门外人行道上打架受伤。碎玻璃划伤顾客或员工。酒窖制冷机坏了,桶装啤酒和葡萄酒跟着变质。博彩机和机器里的现金容易招来入室盗窃。
适用哪些企业
这一类企业包括:
- 酒馆和酒店吧台
- 酒吧和小酒吧
- 葡萄酒吧和鸡尾酒吧
- 夜店和深夜营业场所
- 现场音乐场所
如果您的企业不在其中,可以问我们。下面的保障条款是这一类企业的起点。
酒馆与酒吧保险:保障条款与权益
相关客户案例
以下案例来自安信保险 Fortis Risk Solutions 经纪团队,已隐去客户名称。
客户案例:飓风后的财产、存货和营业中断
客户遇到的情况:一家开在购物中心里的餐厅,因昆士兰一场飓风造成购物中心长时间停电,被迫暂时停业。停电让冷藏和冷冻食材变质,餐厅无法营业。
事故发生时餐厅开业才 6 周。开业之前我们给过全面的风险建议,他们也投保了必要的保险。保单如何理赔:餐厅的商业保险包含因风暴影响公用设施而造成的存货损失和营业中断,所以飓风停电以及随之而来的收入和毛利损失都可以在保单下获赔。
餐厅就变质存货索赔约 $2,368,之后每周 $1,384 的毛利损失赔付了 13 周,直到完全从飓风中恢复。连同清洁费用和其他额外增加的营业成本,赔付总额为 $23,989。安信保险怎么帮您:我们在开业之前就给风险建议,不是等出了第一次事故再说。公用设施中断和存货变质之所以在这张保单上,是因为我们一开始就提了出来。
客户案例:顾客踩到洒漏物滑倒
客户遇到的情况:一瓶食用油从货架上掉下摔碎,油洒满了超市过道。还没来得及清理和围挡,一位顾客滑倒受伤,并向店铺提出赔偿要求。
保单可以如何理赔:店铺负有法律责任时,公众责任保障可以应对这宗第三方人身伤害索赔,包括承保的法律辩护费用和赔偿。
安信保险怎么帮您:滑倒索赔可能几个月后才来。我们会告诉客户事发当天该记录什么,这对保险公司抗辩有帮助。
每张保单都不一样,理赔结果取决于保单条款。作为您的经纪人,安信保险 Fortis Risk Solutions 在您投保之前比较保险公司和保单条款,出事时替您提交并跟进理赔。欢迎就您自己的保障联系我们。
酒馆与酒吧保险常见问题
公众责任和产品责任排第一,因为房东和主办方会要在保证明,顾客受伤也是最常见的理赔。多数场所再买一份商业保险套餐,保障装修、存货和玻璃,另加营业损失保障。持牌场所再加酒类责任。工伤保险另行安排,大多数雇主必须投保。
要看条款。有些责任险把殴打和袭击除外,有些承保但限额较低,或者附加保安人员方面的条件。打架之后的索赔,常常指称场所向醉酒的人卖酒,或者没有管好现场人群。所以看任何一份酒吧保单,袭击条款都是最先要读的地方之一。
通常是。深夜营业、人多、跳舞和外来的活动主办方,都会带来更多受伤和袭击索赔,愿意承保营业到午夜以后很晚的场所的保险公司也更少。保险公司会问容纳人数、关门时间、保安、监控和事故记录。理赔记录干净、人群管理有书面记录,保险公司评估场所时会有帮助。
可以保,但必须申报。先弄清楚在您的博彩安排下,机器损坏的风险由谁承担,再按这个安排投保。机器里的现金、博彩室的保险柜,以及送往银行途中的营业款,归现金条款保障,有单独的限额。限额要按最忙的周末来定,不要按清淡的一周来定。
只有加上变质或存货变质条款才赔。财产保障赔的是修理制冷机,不赔它冷藏着的啤酒和葡萄酒。生啤、葡萄酒和高档烈酒加起来很快就是一大笔,所以保额要按大周末或大型活动之前的库存来定,而不是周中的水平。
各家保险公司的酒类条款和袭击条款差别很大,深夜出事之后,这些细节最要紧。作为您的经纪人,FRS 帮您准确申报酒牌、营业时间和娱乐活动,按租约和主办方的要求安排责任限额,比较承保持牌场所的保险公司,理赔时替您出面。我们的餐饮及旅游业保险页面介绍整个类别,包括咖啡店和餐饮承办商。
酒吧保险好不好,要到出事那天晚上才见分晓。责任条款最要紧:确认它承保持牌场所,并留意有没有把打架或保安行为造成的伤害排除在外。再看酒窖存货,包括冷库制冷故障后的存货变质。博彩机和机器里的现金可能需要单独列明。每家保险公司对这几项的写法都不一样,签之前值得放在一起读一遍。
咨询酒馆与酒吧保险
工作日 9:30 至 18:00 致电 03 7046 3766,发邮件到 admin@fortisrisksolutions.com.au,或在线咨询,Box Hill 或 Hawthorn 办公室的经纪人会就酒馆与酒吧保险与您联系,支持中文沟通。告诉我们企业做什么、租约或合同要求什么,剩下的交给我们。