
个人保险
商业保险
行业
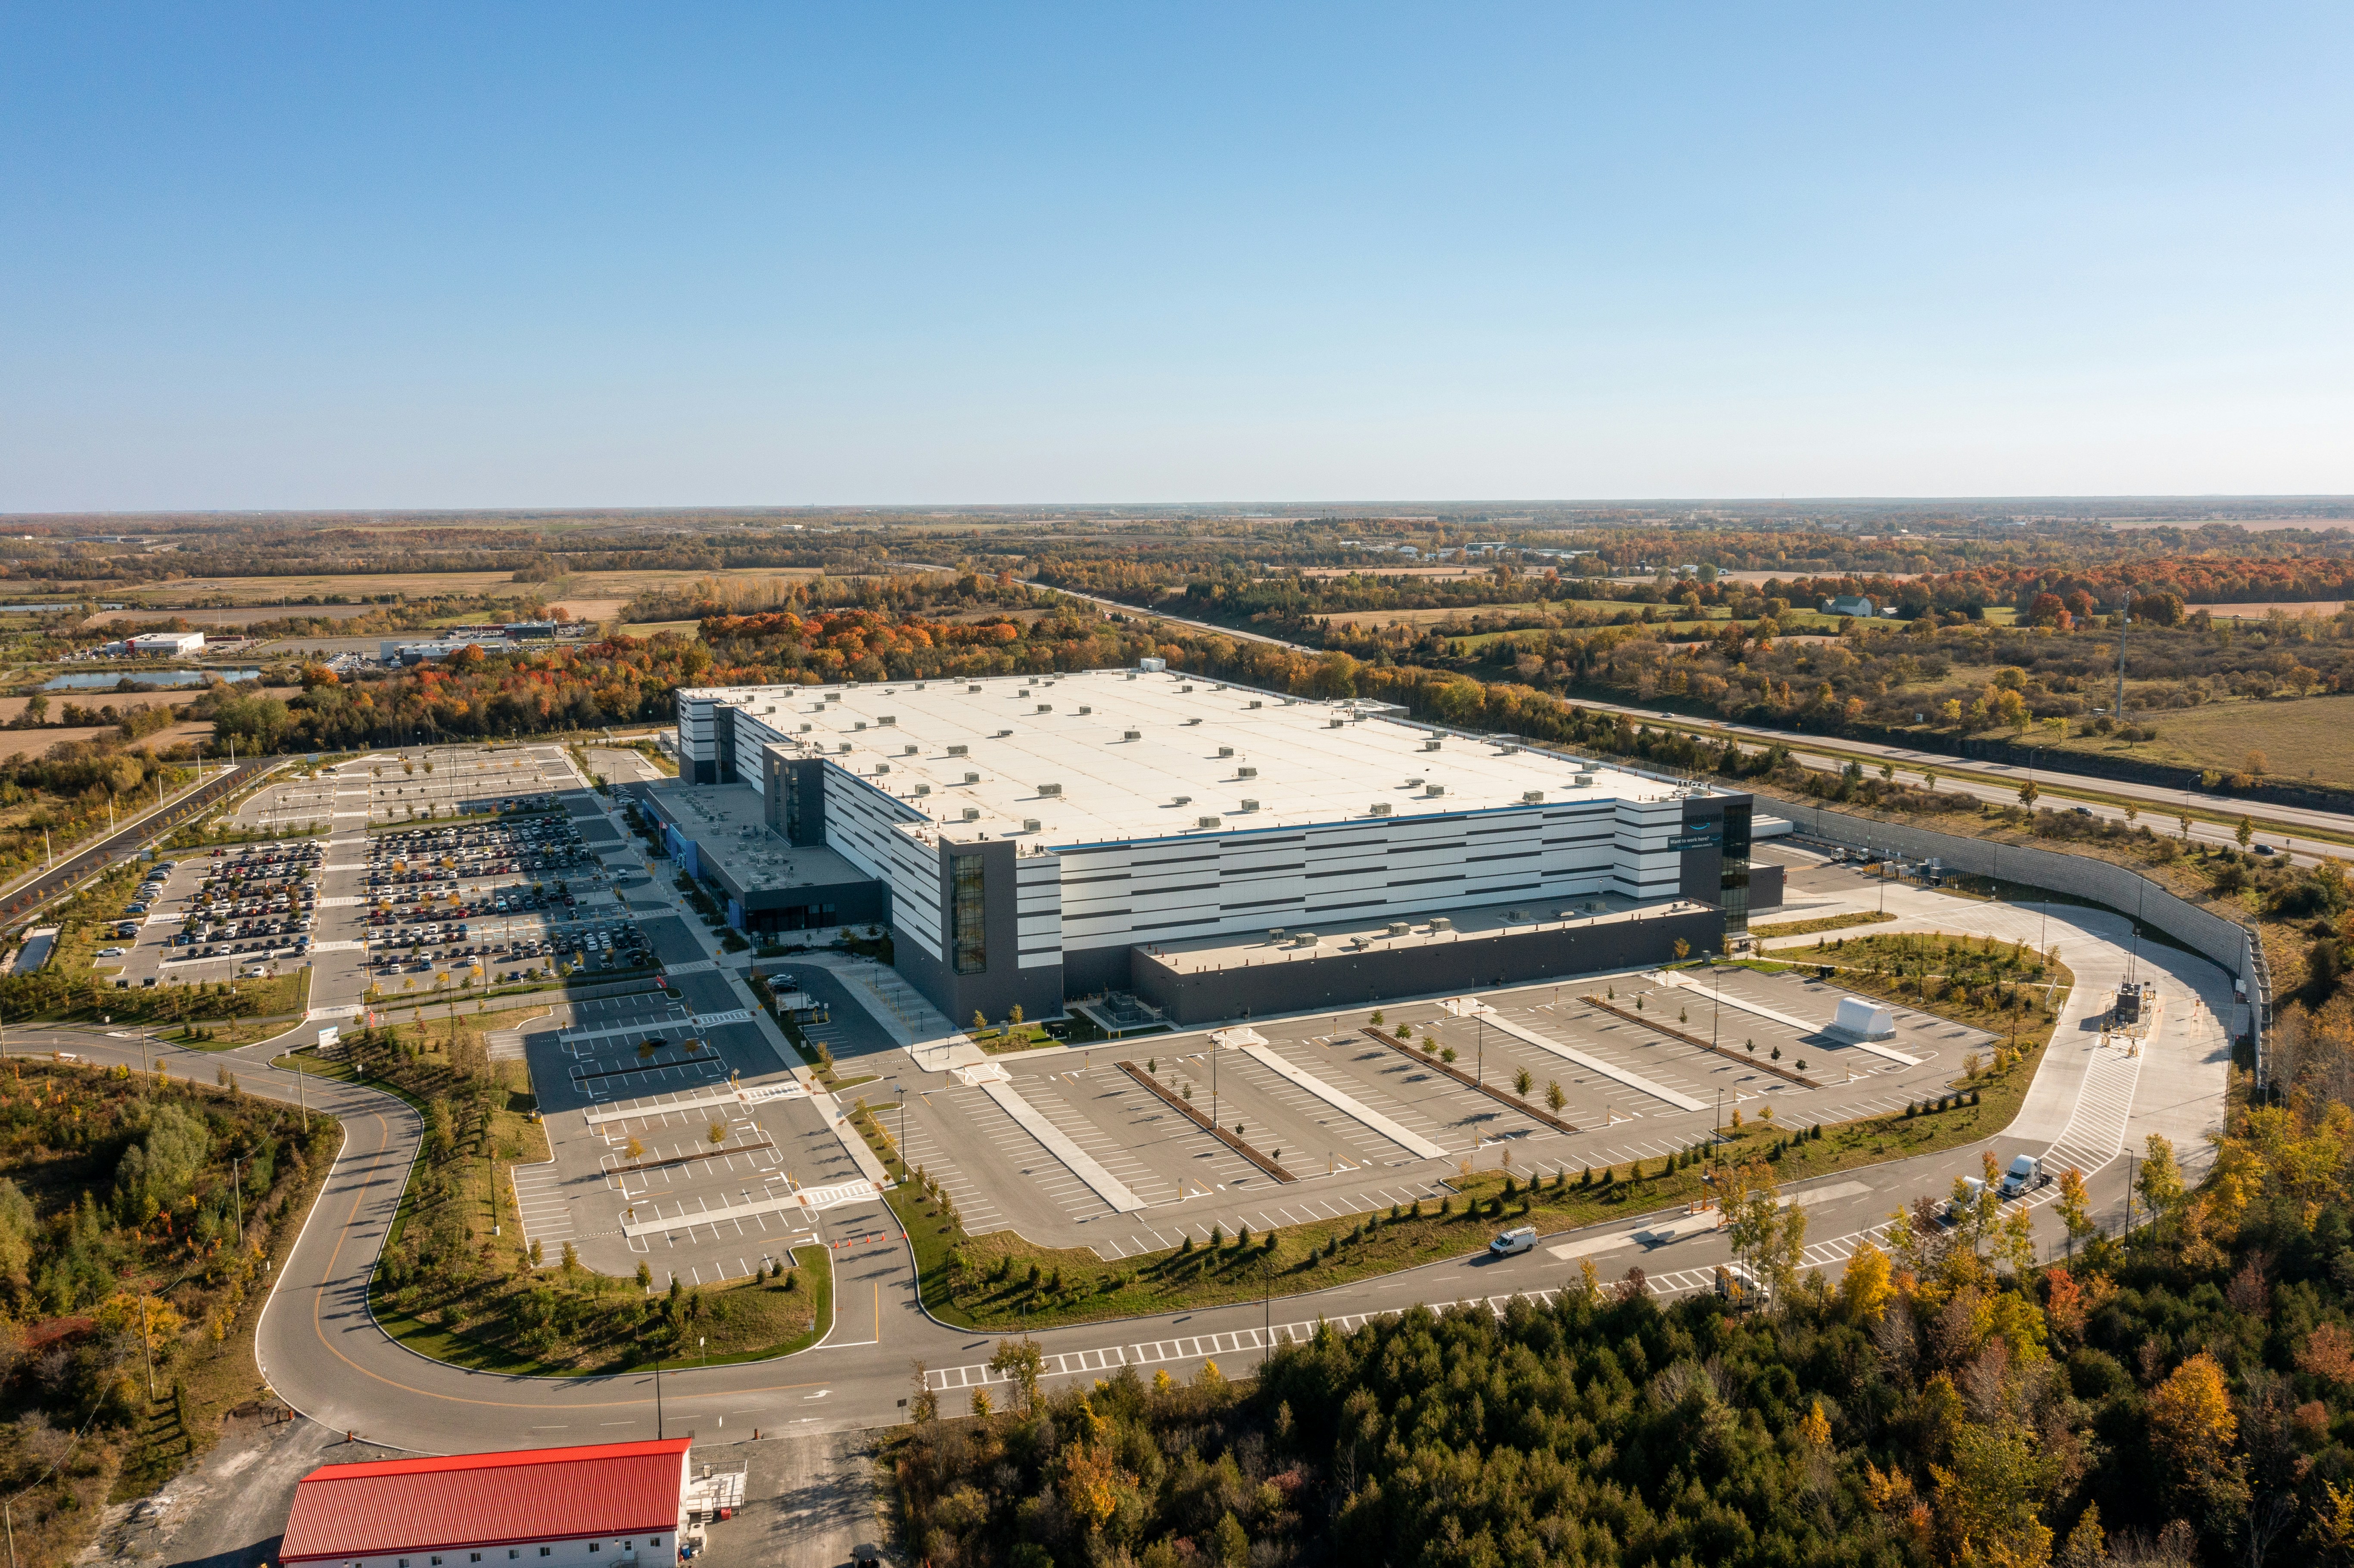
商业保险
商业物业保险保什么
商业物业保险保障建筑、租金损失和业主责任,物业自用还是出租给租户都适用。
商业物业业主保险:保障条款与权益
商业物业业主保险不保什么
这份保单跟着建筑和业主的责任走,不跟着租户的生意走。理赔时让人意外的事,大多出在这条线上。商业物业保险常见的除外责任:
- 租户的存货、装修和设备,由租户自己投保
- 磨损、有缺陷的建筑工程,以及开始维修后才发现的腐烂
- 没选租金损失或营业中断条款时的租金损失
- 保险公司从未被告知的租户作业造成的损坏,例如商业烹饪或喷涂
- 分契物业里的公共区域,由业主委员会通过分契物业保险投保
- 租户搬走后,建筑空置超过允许的期限
- 防水失效或排水槽堵塞造成的逐渐渗水损坏
安排保单之前,FRS 先核对租约、许可用途和谁保什么,让条款和租赁明细对得上。
商业物业业主保险保费怎么定
核保人既给建筑定价,也给里面做的生意定价。同样价值的一栋办公楼和一排餐饮租户,不是同一种风险。商业物业保险保费背后的主要因素:
- 建筑的保额,包括清理残骸和专业服务费
- 建筑结构和年份,老旧电线、木框架和可燃外墙板的费率更高
- 租户的经营活动,厨房、车间和化学品存放会抬高火灾荷载
- 消防和安保,包括喷淋系统、消防栓、警报、照明和围栏
- 地点和自然灾害风险,尤其是洪水和山火
- 出租情况,以及某个租赁单位空了多久
- 您接受的免赔额,以及是否投保租金损失、保多长时间
保额要保持更新。FRS 每次续保都会核对重置价值,也可以安排估价,因为保额不足仍然是我们在商业建筑上最常发现的问题。
商业物业业主保险怎么理赔
业主往往是从租户或物业经理那里间接听说建筑受损的,这一来就耽误好几天。一接到消息就打给我们,不要等维修报价出来。FRS 的流程:
- 通知:一接到受损的消息就尽快致电 FRS,哪怕是租户发现的
- 止损:让建筑安全,安排紧急维修防止损失扩大,并留好发票
- 报案:入室、故意破坏或纵火要报警,并记下报案编号
- 不要承认责任:租户或访客说建筑造成了他们的损失时,不要承认责任
- 提交证据:把照片、租约、维修报价发给我们,收入受影响的话再加上租金记录
- 我们提交并跟进:FRS 提交理赔,对接评估师,跟进维修直到结案
步骤和联系方式见我们的理赔页面。
商业物业业主保险与房东保险的区别
| 问题 | 商业物业业主 | 住宅房东 |
|---|---|---|
| 保什么 | 商业建筑、业主责任、租金损失,通常还有玻璃 | 独栋住宅或单元房、您提供的家财、租客造成的损坏和欠租 |
| 谁买 | 商铺、办公楼、厂房和商住混合建筑的业主 | 把独栋住宅、单元房和公寓租给租客的业主 |
| 常见触发情形 | 火灾、风暴、撞击、水损,或有人在物业内受伤后提出索赔 | 风暴或火灾损坏、租客恶意损坏,或拖欠租金 |
| 搭配的保单 | 租户持有的商业保险 | 业主自住房的住宅及家财保险 |
商住混合建筑要多留心,楼下商铺、楼上公寓,可能两种条款都套不上。能放在一份保单里的,FRS 就把整栋建筑放在一份保单里;住宅部分分开投保更合适的,就另外配一份房东保险。
商业物业业主保险客户案例
以下案例来自安信保险 Fortis Risk Solutions 经纪团队,已隐去客户名称。
客户案例:成功案例:破门造成建筑损坏
客户遇到的情况:窃贼夜间闯入我们客户在昆士兰拥有的一处仓库,强行打开物业正面的电动推拉门,损坏了卷帘门、门锁、安防装置和仓库主体建筑的部分位置,偷走了租客的一整车白色家电。
我们怎么处理:我们帮作为仓库业主的客户,通过商业物业业主保险(CPO)就破门过程中建筑和业主固定装置的承保损坏提出理赔。保险赔付了仓库正面推拉门和电机以及卷帘门的维修费用,共 $24,598。
租客也报告仓库内有存货被盗。租客自有的存货和家财被盗,一般需要租客自己的保险来赔。如果承保的建筑损坏让仓库暂时无法使用并造成租金损失,适用的租金损失保障也可以赔付。值得了解:商业物业的业主和租客都要明白:同一间仓库,业主的保险和租客的保险并不重叠。业主保单保的是建筑、固定装置和业主责任,租客保单通常保的是租客自己的存货和经营责任。
安信保险怎么帮您:我们在出事之前就向业主和租客讲清楚,一张保单保到哪里、另一张从哪里开始。
每张保单都不一样,理赔结果取决于保单条款。作为您的经纪人,安信保险 Fortis Risk Solutions 在您投保之前比较保险公司和保单条款,出事时替您提交并跟进理赔。欢迎就您自己的保障联系我们。
商业物业业主保险常见问题
建筑应该按全额重置成本投保,不是按市场价。保额不足会让赔款大幅缩水。我们为客户提供估价方面的指引,并定期核对保额,让数字跟得上建筑成本。
看租约。业主通常为建筑和业主身份带来的责任投保,包括物业业主的公众责任保险。租户为自己的财物、装修和经营活动投保。我们会读租约,确认分工没有问题。
需要,不过空置会改变保障。空置建筑往往附带特别条件、更高的免赔额或额外的风险控制要求。我们安排合适的保障,处理空置申报,并核对空置期间营业中断保险怎么赔。
建筑价值、租约义务和责任限额分散在不同的文件里,它们之间的缺口到理赔时才会露出来。作为您的经纪人,FRS 帮您准确申报物业和用途,定出相互匹配的保额和限额,比较专业的物业保险公司,理赔时替您出面。
延伸阅读
相关页面
相关行业页面: 租金损失保险、加油站及便利店保险、酒店及餐饮物业保险、幼儿园及托儿中心保险、商业及工业物业保险
咨询商业物业业主保险
工作日 9:30 至 18:00 致电 03 7046 3766,发邮件到 admin@fortisrisksolutions.com.au,或在线咨询,Box Hill 或 Hawthorn 办公室的经纪人会就商业物业业主保险与您联系,支持中文沟通。告诉我们企业做什么、租约或合同要求什么,剩下的交给我们。