
个人保险
商业保险
行业
- 零售与消费行业保险
- › 临街商铺保险
- › 亚超与超市保险
- 餐饮与酒店行业保险
- › 餐厅保险
- › 咖啡店与烘焙店保险
- › 酒店及餐饮物业保险
- › 外卖店保险
- › 酒馆与酒吧保险
- › 短租房保险
- 商业及工业物业保险
- › 仓库厂房保险
- › 加油站及便利店保险
- › 租金损失保险
- › 购物中心保险
- › 寄宿屋保险
- 建筑与工程行业保险
- › 建筑设计保险
- › 水管工与电工保险
- 房地产与物业行业保险
- › 地产及地产中介保险
- 制造与工业行业保险
- › 食品制造保险
- 贸易与物流行业保险
- 专业服务行业保险
- › 金融服务保险
- 健康与护理行业保险
- › NDIS 服务商保险
- › 养老护理保险
- › 心理学家保险
- › 理疗保险
- 娱乐与活动行业保险
- › 私人教练与健身房保险
- 交通与汽车行业保险
- › 网约车保险
- › 卡车保险
- 社区、教育与公共机构保险
- › 幼儿园及托儿中心保险
- 高价值与复杂结构企业保险
- › 新能源行业保险
- › 农场保险
行业保险
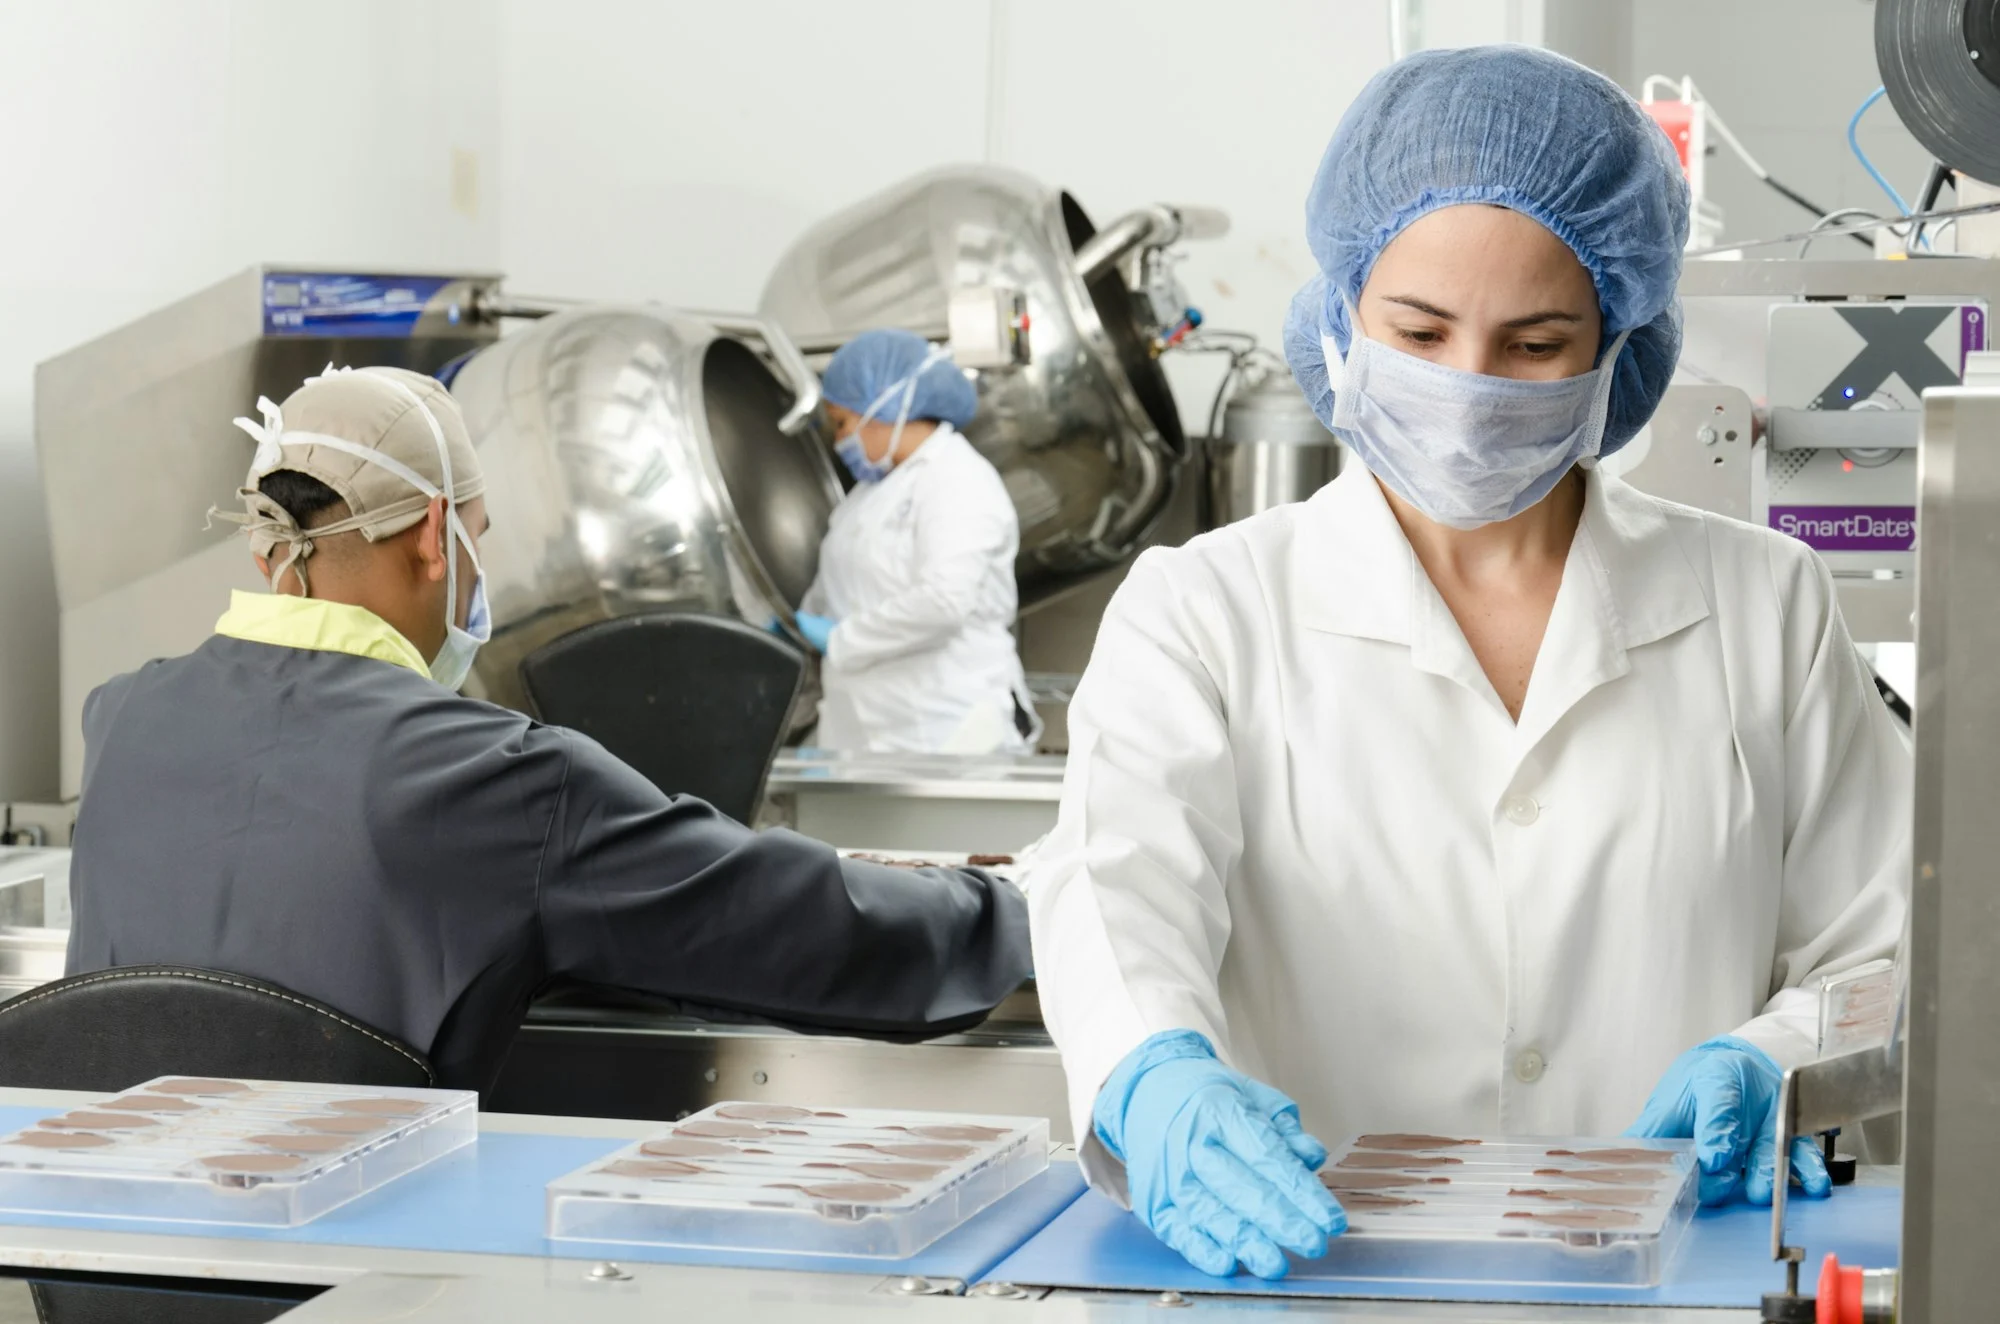
食品制造保险面向为别人生产、包装或灌装产品的企业,从做批发的商用厨房到代工包装厂。超市和批发买家经常在供应商协议里写明产品责任的最低限额,有些在上架新品之前还会问您有没有召回保障。我们重点看标准商业套餐常常除外或限额很低的部分:产品召回、污染,以及冷藏设备故障后变质的存货。安信保险 Fortis Risk Solutions 比较各家保险公司在这些条款上的差别,并讲清楚差在哪里。某批货出问题时,我们协助您尽早通知保险公司并处理索赔。请准备好食品安全计划和供应商协议,致电 03 7046 3766 或在线咨询。
食品制造保险保什么
食品制造保险为生产、包装或向其他企业供应食品饮料的企业保障厂房设备、存货、产品责任和召回费用。不管规模大小都适用,小到给咖啡店供货的商用厨房,大到接超市订单的工厂,因为产品出了您的门,风险还跟着它走。
损失都是食品行业特有的。刀片磨损,金属屑掉进一批货里。标签漏写一种过敏原,产品只能下架。速冻库周末坏了,存货全部报废。搅拌机或烤炉在合同订单做到一半时坏了。零售商随后把它处理召回的费用转嫁给您。
《食品标准法典》要求在标签上申报过敏原,澳新食品标准局(Food Standards Australia New Zealand)和各州一起协调食品召回。在维州,肉类和海产加工商由 PrimeSafe 发牌,乳制品企业由维州乳品食品安全局(Dairy Food Safety Victoria)发牌。零售客户通常要求供应商出示包含产品责任的公众责任保险证明。
适用哪些企业
这一类企业包括:
- 食品制造商和加工商
- 做批发供应的商用厨房
- 做批发的烘焙坊
- 饮料生产商:啤酒厂、蒸馏酒厂、果汁和汽水生产商
- 食品批发商和供应商
如果您的企业不在其中,可以问我们。下面的保障条款是这一类企业的起点。
食品制造保险:保障条款与权益
相关客户案例
以下案例来自安信保险 Fortis Risk Solutions 经纪团队,已隐去客户名称。
客户案例:工厂火灾:财产与营业中断
客户遇到的情况:一家制造工厂因电气故障起火,生产设备、原材料、成品、办公家财和部分厂房装修受损。
修复受损区域和安排替换设备期间,生产不得不停下来。保单可以如何理赔:财产保障可以赔付设备、存货、家财和装修的承保损失。
生产中断期间,营业中断保障可以赔付承保的收入损失和适用的持续性开支。
为维持生产而额外增加的成本,保单有约定时也可以获赔。安信保险怎么帮您:我们和厂主一起按替换设备的交货周期推算赔偿期,这个周期往往比修厂房更长。
客户案例:机器故障导致停产
客户遇到的情况:一次严重的电气事件损坏了多台生产设备里的精密电子控制部件,几台关键生产设备在运行中突然发生机械故障。在找到并装好替换部件之前,受影响的设备无法运转。
中断期间订单延误,销售下滑。保单可以如何理赔:机器故障保障可以赔付承保故障后的维修或更换费用。
合适的机器故障后营业中断或后果损失保障,可以赔付因减产造成的承保收入损失。安信保险怎么帮您:机器故障不是火灾,标准的财产部分不保。只要一家工厂靠少数几台设备运转,我们都会加上机器故障和随之而来的营业中断保障。
客户案例:冷柜故障与存货变质
客户遇到的情况:一台制冷设备夜间突然故障。第二天早上员工到店时,大量冷冻海鲜、肉类和其他需要控温的商品已经变质,无法再卖。
保单可以如何理赔:机器故障保障可以赔付制冷设备的承保维修费用。
存货变质保障可以赔付变质冷藏冷冻商品的价值。
如果故障严重影响营业,适用的营业中断或后果损失保障可以赔付由此造成的承保收入损失。安信保险怎么帮您:对亚超来说,冷柜就是生意本身。我们把机器故障和存货变质一起加进保单,存货限额按冷库装满时的价值来定。
每张保单都不一样,理赔结果取决于保单条款。作为您的经纪人,安信保险 Fortis Risk Solutions 在您投保之前比较保险公司和保单条款,出事时替您提交并跟进理赔。欢迎就您自己的保障联系我们。
食品制造保险常见问题
产品责任和财产保障是基础。有人说吃了您的食品生病或受伤,由产品责任应对;财产和机器故障条款保护工厂和生产线。多数制造商把这些放在一份商业保险套餐里,加上存货变质,再考虑另外买一份产品召回保单。大多数雇主必须投保工伤保险。
不是自动保障的。标准的责任保单赔付人身伤害和财产损坏索赔,但把召回产品的费用列为除外。产品召回保障是单独的条款或保单,可以支付追回和销毁存货、通知客户的费用,有些条款还赔毛利损失。触发原因通常是意外污染或标签错误。
要有存货变质条款才赔。财产保障修冷冻库或冷库,不赔里面的东西。存货变质保障应对冷藏设备故障,视条款而定,也应对公共电网停电。停产期间损失的利润,归营业中断保险管。保险公司常会问冷库有没有温度报警。
多数大型零售商和分销商在上架产品之前,会要求出示公众责任和产品责任的在保证明,往往还规定了限额。很多也希望供应商有公认的食品安全认证。供货协议要仔细看,因为其中的赔偿条款可能让您对一些损失负责,而标准保单没有相应条款就不会赔。
能。啤酒厂、蒸馏酒厂、果汁和汽水生产商面对同样的污染、召回和变质风险,另外还有玻璃破碎和压力设备的风险。开设品酒室或酒窖门店的生产商,还要承担访客和酒类方面的风险。这部分业务可以和生产保单一起,放在餐饮与酒店行业保险下。
召回、污染和存货变质的条款,各家保险公司差别很大,缺口要等一批货出了问题才暴露。作为您的经纪人,FRS 帮您准确申报产品和工艺,按供货合同安排责任和召回限额,比较承保食品风险的保险公司,理赔时替您出面。签下新的大客户要早点告诉我们,一份合同就可能改变您需要的限额。
咨询食品制造保险
工作日 9:30 至 18:00 致电 03 7046 3766,发邮件到 admin@fortisrisksolutions.com.au,或在线咨询,Box Hill 或 Hawthorn 办公室的经纪人会就食品制造保险与您联系,支持中文沟通。告诉我们企业做什么、租约或合同要求什么,剩下的交给我们。