
个人保险
商业保险
行业
商业保险
制造业保险保什么
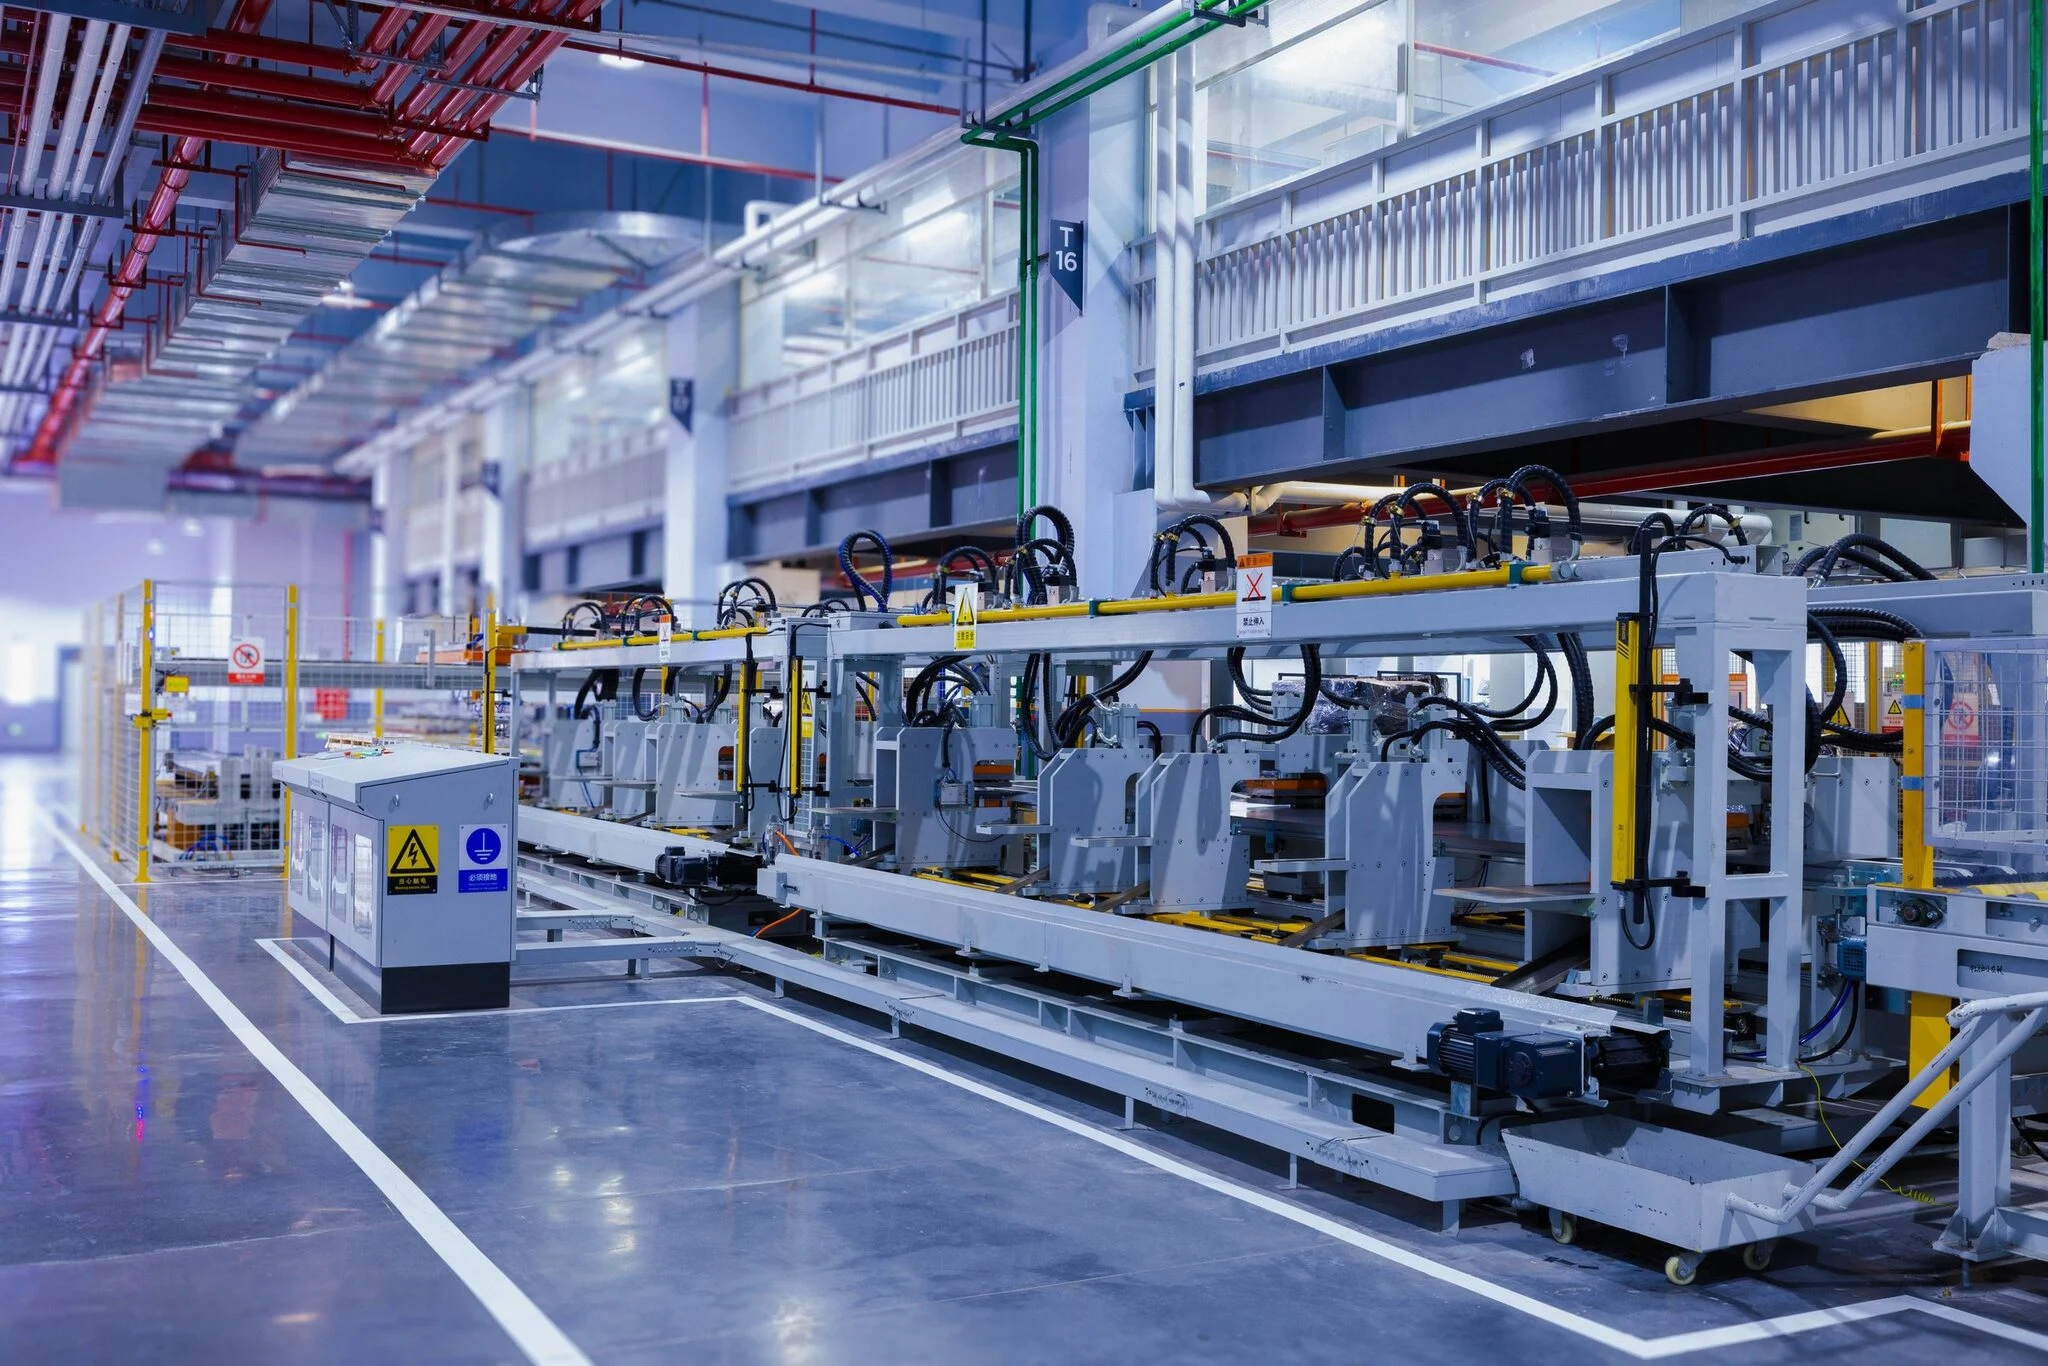
制造业保险保障工厂或车间的建筑、机器设备、存货和产品责任,以及生产线停工时损失的收入。生产商承担的风险,转售商根本碰不到。货出厂时贴的是您的名字,一台机器出问题就可能卡住手上所有订单。
让工厂关门的是火灾。原材料、包装、粉尘和溶剂烧起来很猛,重建还要等规划审批,等海外机器的交货期。机器故障是同一个问题的低调版本:冲床、压缩机或烤炉坏了,替换零件到货之前生产就停着。关键供应商那边失火,同样能让您的生产线停下来。
安信保险 Fortis Risk Solutions 在 Box Hill 和 Hawthorn 设有办公室,作为商业保险业务的一部分,为全澳各地的工厂安排制造业保险。我们会和您过一遍:生产什么、哪些机器短时间内换不了、零部件从哪里来、供货给谁,然后带着这些情况去找专做工业风险的保险公司,而不是卖通用套餐的那些。
适用哪些企业
制造业的生产流程差别很大。下面按类型说明哪些因素会影响费率和保障。
食品制造
凡是到消费者手里的东西都要产品责任,受污染的批次要召回保障,冷藏和加工设备放在机器故障条款下,还有原材料变质。理赔时保险公司会查食品安全记录。
纺织与服装制造
粉尘、棉絮和易燃存货让火灾成为最主要的损失,进口面料和成衣同时涉及货运保险和存货保障。产品责任保障成衣和童装,童装的安全标准很严。
金属与机械制造
动火作业、重型设备,成品还要装进别的机器里。冲床和数控设备的机器故障保障,零件在使用中失效的产品责任,赔偿期按进口替换设备的交货期来定。
电子产品制造
元器件价值高,存货怕静电,产品卖出去装进别人的设备。核心是产品责任和召回,元器件和成品的货物运输保险,以及保护设计文件和生产系统的网络安全保险。
工业加工厂
化学品、高温,以及不能停的连续流程。财产和营业中断用工业特别风险保险,关键设备加机器故障,还有污染和环境责任,营业中断的赔偿期要够长,能覆盖重建加监管审批的时间。
包装与印刷
纸张、溶剂和油墨的火灾荷载很高,印刷机又贵,更换也慢。重点是财产、机器故障和营业中断,接触食品的包装还要产品责任。
轻型制造与车间
做组装、加工或后处理的小型场地。一份商业保险套餐,加上机器故障、产品责任和营业中断,工具和设备在场内场外都保。见上文工厂及制造业保险的各部分。
制造业保险:保障条款与权益
工厂及制造业保险不保什么
工厂套餐赔的是突发损坏,以及缺陷产品带来的责任。它不出钱把您自己的产品修好,也不管设备日积月累形成的问题。制造业保险常见的除外责任包括:
- 修理或更换您自己有缺陷的产品的费用,这和该产品造成的损害是两回事
- 产品召回和下架费用,除非加了可选的召回扩展(标准商业套餐不含)
- 机器的自然损耗;突发的机械或电气故障只有加了机器故障条款才保
- 设计缺陷和工艺缺陷,保障仅限于由此造成的损害
- 您在供货合同里同意承担、超出正常法律责任的额外责任
- 员工和劳务派遣人员受伤,这一般属于工伤保险
- 正在加工的货物和租来的设备,除非已经申报
FRS 会把保单的除外责任和您的生产活动、相关合同义务逐条对照,帮您找出保障里可能存在的缺口。
工厂及制造业保险保费怎么定
制造业保险的保费取决于生产流程的类型和其中的风险,还有营业额、财产价值和生产的产品。干式组装线和使用溶剂的涂装厂,定价不在一个量级。主要因素:
- 流程本身,包括动火作业、喷涂、粉尘、溶剂和热处理
- 建筑结构、生产区和存储区之间的间隔,以及消防系统
- 建筑、设备、机器、原材料和成品存货的申报价值
- 营业额和出口销售,因为海外市场会改变产品责任的费率
- 产品类型,特别是食品、儿童用品、电器和装在车辆上的零件
- 安全记录、机器防护、维护记录和工伤理赔
- 客户在供货协议里要求的责任限额,以及接受的免赔额
FRS 在投保资料里把流程和管控措施写清楚,核保人按工厂的实际情况评级,而不是给一个摸不清的风险定价。
工厂及制造业保险怎么理赔
工厂理赔是损坏加停工,停工那部分通常金额更大。FRS 处理制造业保险理赔的流程:
- 通知:事故一发生就致电 FRS;严重受伤或危险事件,法律要求通报的,同时通知 WorkSafe
- 止损:让现场恢复安全,保留受损的机器、失效的零件和涉及的产品
- 报案:盗窃或恶意破坏要向警方报案,并保留报案编号
- 不要承认责任:不要向客户或受伤的人承认责任,每一封索赔函都转给 FRS
- 我们提交并跟进:FRS 提交理赔,商定评估师,并争取预付赔款,让生产能重新开工
- 保留记录:生产和销售记录用来支持营业中断的金额,申报价值在续保时重新审核
从我们的理赔页面开始,剩下的交给我们。
工厂及制造业保险与标准商业套餐的区别
| 问题 | 工厂及制造业保险 | 标准商业套餐 |
|---|---|---|
| 保什么 | 围绕生产流程安排的建筑、设备、存货、机器故障、产品责任和营业中断 | 办公室、店铺或技工企业的财产、一般责任和基本的营业中断 |
| 谁买 | 工厂、食品生产商、金属加工商和组装商 | 零售商、顾问和小型服务企业 |
| 常见触发事故 | 机器故障导致停线、火灾、产品伤到使用者 | 入室盗窃、风暴损坏、顾客滑倒 |
| 搭配 | 工伤保险、货运保险和商业车辆保险 | 工伤保险和网络安全保险 |
套餐条款到工厂大门口就不够用了。一旦涉及生产设备、原材料和产品责任,商业保险套餐就得围绕生产流程重新搭,而不是在原来的基础上加几项。
本页用到的术语
上文用到的保险术语的简短解释。
- 产品责任:您生产或供应的货物离开场地后伤到人或损坏财产时,支付赔偿和辩护费用的条款。
- 产品召回扩展:一项可选保障,支付把缺陷产品收回来的费用:运费、仓储、销毁和通知客户。只有产品责任是不赔这些的。
- 机器故障:一项可选条款,设备因内部机械或电气故障损坏时,支付修理或更换费用。
- 赔偿期:承保事故发生后,营业中断条款持续赔付的最长月数。要按机器交货期和规划审批时间来定。
- Incoterms:销售合同里的国际贸易术语,规定风险在哪里从卖方转到买方,也就决定了这批货由谁投保。
工厂及制造业保险客户案例
以下案例来自安信保险 Fortis Risk Solutions 经纪团队,已隐去客户名称。
客户案例:工厂火灾:财产与营业中断
客户遇到的情况:一家制造工厂因电气故障起火,生产设备、原材料、成品、办公家财和部分厂房装修受损。
修复受损区域和安排替换设备期间,生产不得不停下来。保单可以如何理赔:财产保障可以赔付设备、存货、家财和装修的承保损失。
生产中断期间,营业中断保障可以赔付承保的收入损失和适用的持续性开支。
为维持生产而额外增加的成本,保单有约定时也可以获赔。安信保险怎么帮您:我们和厂主一起按替换设备的交货周期推算赔偿期,这个周期往往比修厂房更长。
客户案例:机器故障导致停产
客户遇到的情况:一次严重的电气事件损坏了多台生产设备里的精密电子控制部件,几台关键生产设备在运行中突然发生机械故障。在找到并装好替换部件之前,受影响的设备无法运转。
中断期间订单延误,销售下滑。保单可以如何理赔:机器故障保障可以赔付承保故障后的维修或更换费用。
合适的机器故障后营业中断或后果损失保障,可以赔付因减产造成的承保收入损失。安信保险怎么帮您:机器故障不是火灾,标准的财产部分不保。只要一家工厂靠少数几台设备运转,我们都会加上机器故障和随之而来的营业中断保障。
每张保单都不一样,理赔结果取决于保单条款。作为您的经纪人,安信保险 Fortis Risk Solutions 在您投保之前比较保险公司和保单条款,出事时替您提交并跟进理赔。欢迎就您自己的保障联系我们。
制造业保险常见问题
制造业保险保三个方面:场地、产品和收入。场地指建筑、设备、存货和机器故障。产品指您生产的货物在别处投入使用后带来的责任。收入指停产期间损失的毛利。规模小的车间先从商业保险套餐开始,再加上需要的工业条款。
不保。财产保障应对的是火灾、风暴、撞击这类外部事故,机器因自身机械或电气故障损坏属于除外。机器故障保障补的就是这个缺口,还可以扩展到报废的在制品和租用临时替代设备的费用。规模大的工厂往往把机器故障写进 ISR 保险条款里,而不是作为附加条款。
通常是生产商。按《澳大利亚消费者法》,供应商可能要对有安全缺陷的商品负责,商品涉及严重伤害或死亡的,供应商必须向 ACCC 报告。不管问题出在设计、组装还是标签上,产品责任都支付赔偿和辩护费用。您进口后换上自己品牌的商品同样适用。
不会自动赔。产品责任应对的是产品造成的伤害或损坏,不是把产品收回来的费用。运费、仓储、销毁和通知客户这些召回费用,需要召回扩展或者另一份保单,保险公司承保前会问批次编码和追溯能力。食品、化妆品和卖给车辆厂商的零部件最常需要这项保障。
有运输或货运条款才有。财产保障到场地边界为止,所以货车上、集装箱里或船上的成品需要货运保险。由谁来安排这份保险,要看销售合同里的 Incoterms,因为风险转给买方的那个点是在那里定的。先读合同,不要想当然地以为客户会给这批货投保。
工厂的风险藏在细节里:申报价值、赔偿期、机器故障条件,以及产品责任条款怎么对待出口销售。FRS 帮您准确申报流程和材料,为设备和存货安排限额,比较专做工业风险的保险公司,理赔时替您出面。老板自己经营的工厂还应该看一看管理责任保险,应对雇佣和监管方面的索赔。
相关页面
相关行业分类: 贸易与物流行业保险、高价值与复杂结构企业保险、交通与汽车行业保险
咨询工厂及制造业保险
工作日 9:30 至 18:00 致电 03 7046 3766,发邮件到 admin@fortisrisksolutions.com.au,或在线咨询,Box Hill 或 Hawthorn 办公室的经纪人会就工厂及制造业保险与您联系,支持中文沟通。告诉我们企业做什么、租约或合同要求什么,剩下的交给我们。