
个人保险
商业保险
行业
个人保险
住宅及家财保险保什么
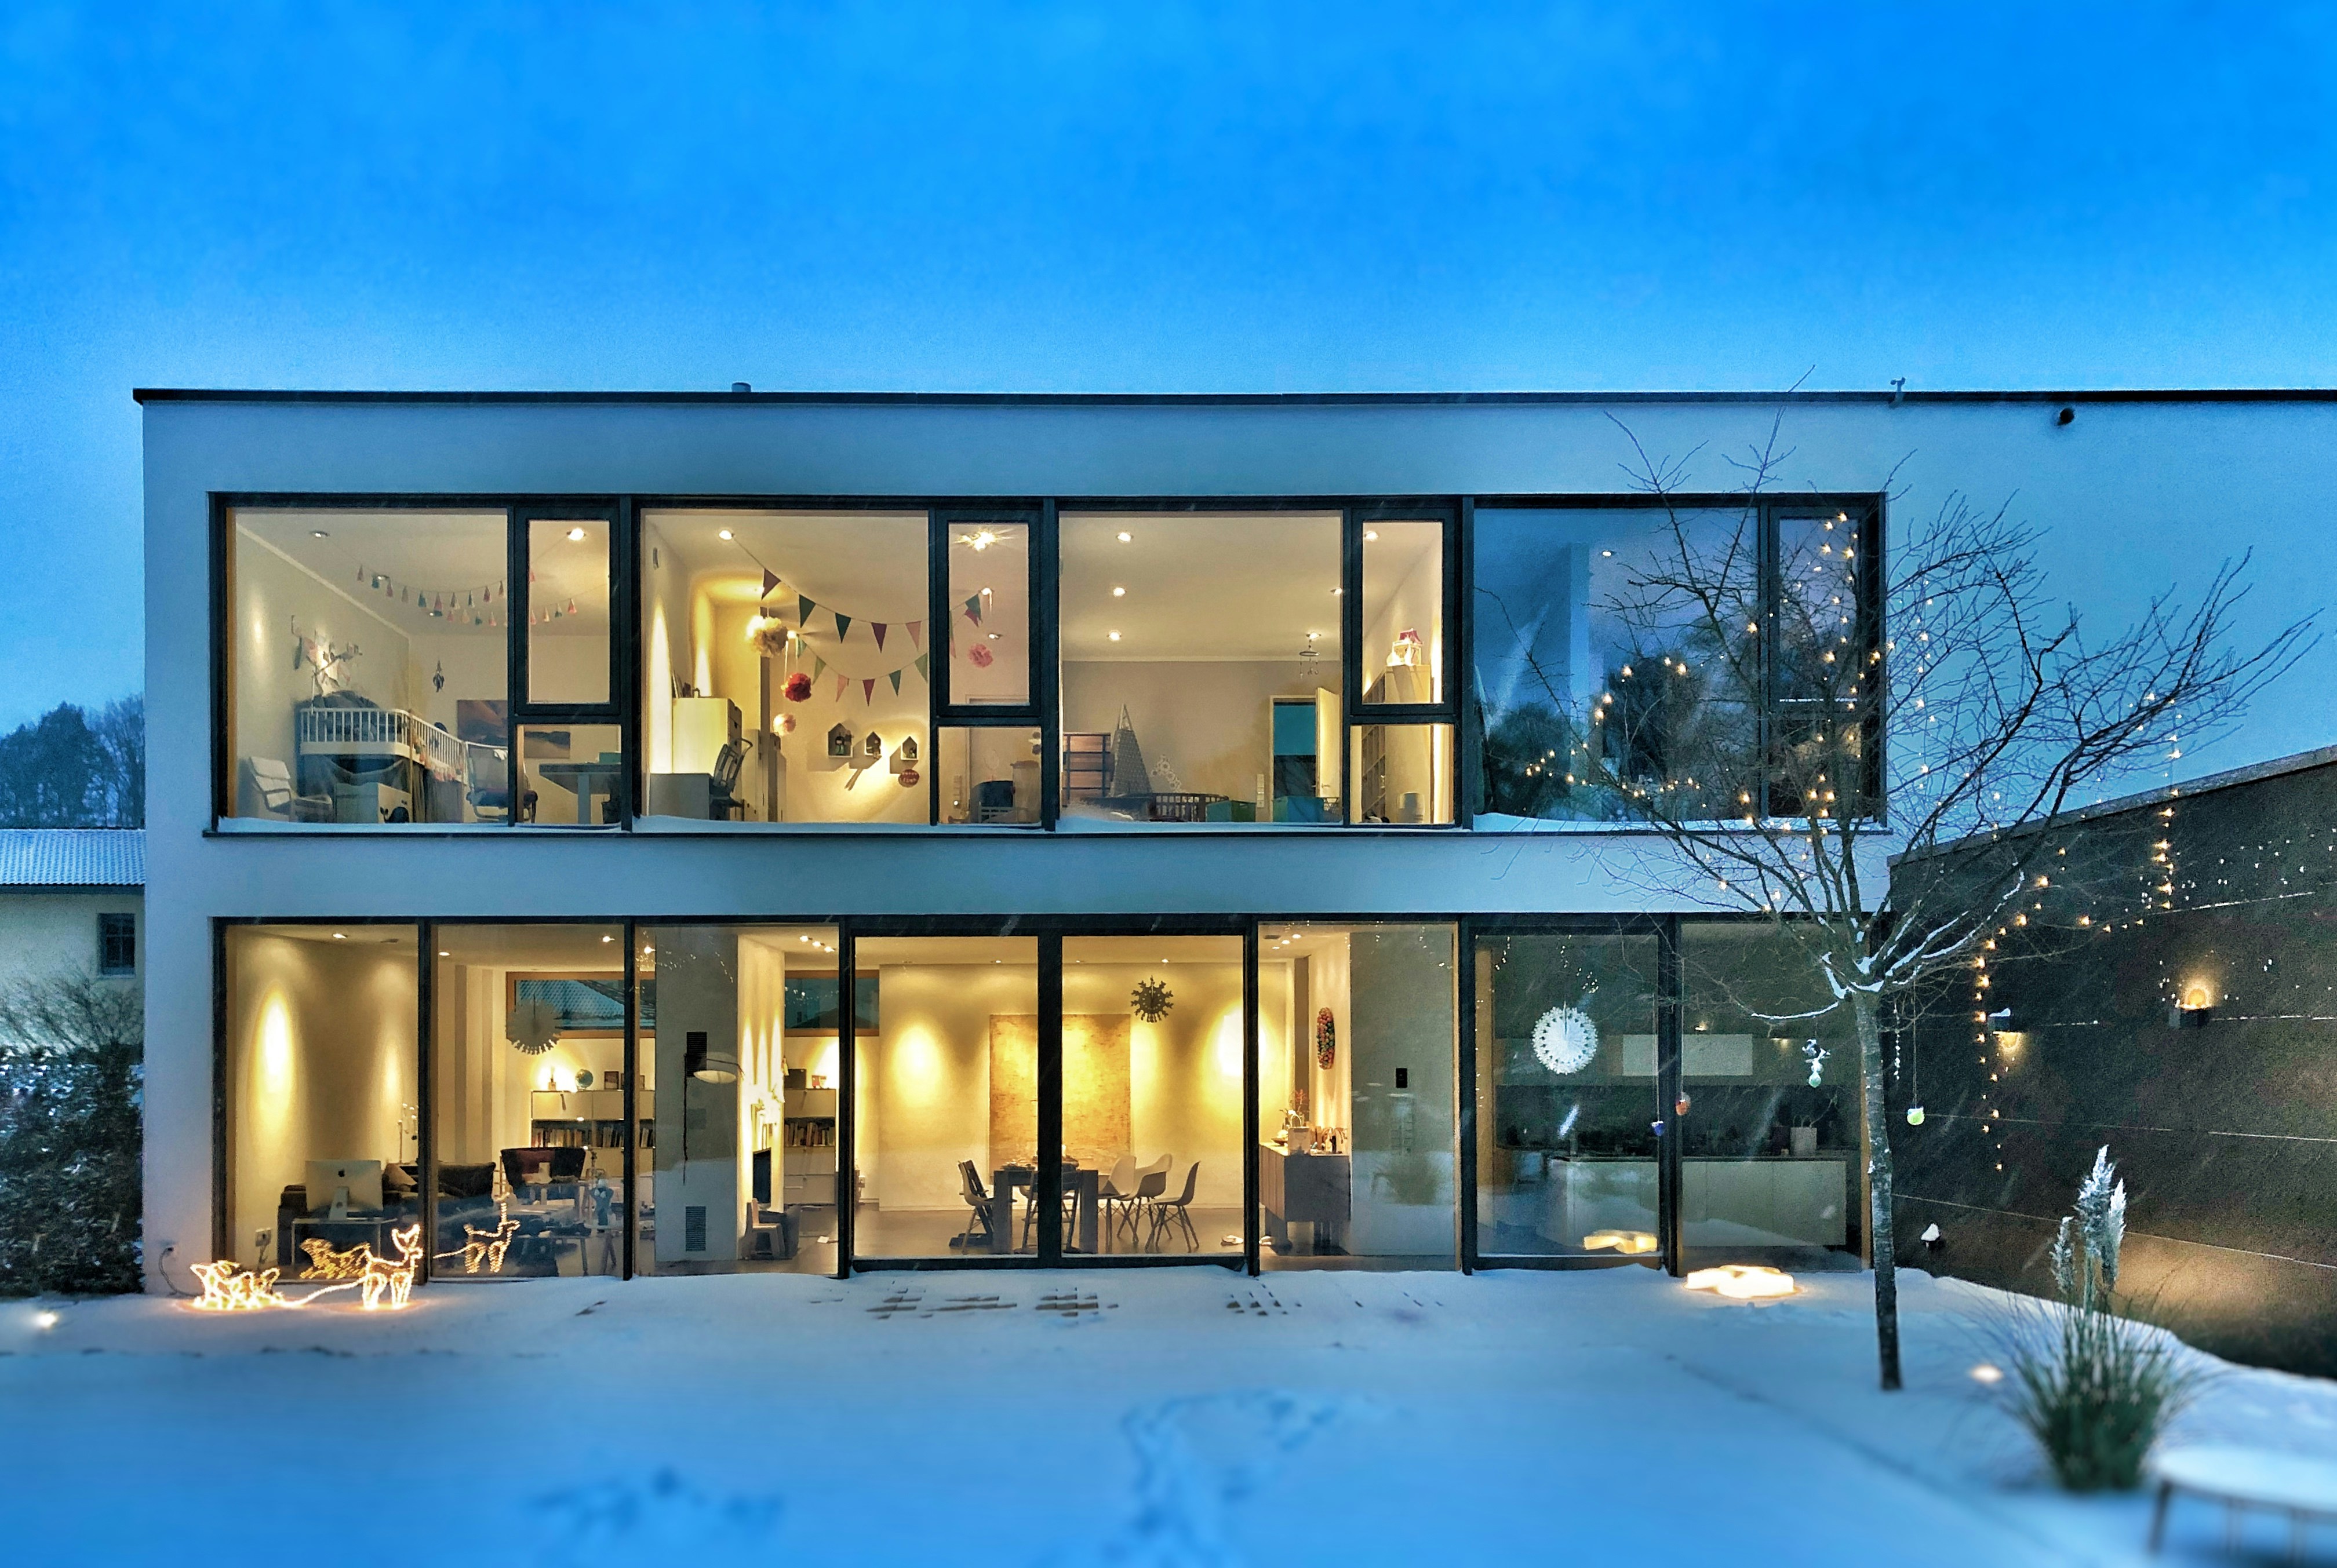
住宅建筑或个人物品受损时,住宅及家财保险保障业主和住户不受经济损失。它保障住宅的建筑结构和里面的家庭财物,涵盖火灾、风暴、盗窃和意外损坏这类事件。有了它,一个家庭才有钱修复或更换损失的东西。无论您是自住业主、租房住,还是投资住宅房产,这都是澳洲家庭的基础保障。
住宅保险保建筑结构和固定装置。家财保险保里面的家居用品和个人物品。两项可以分开买,也可以合在一份保单里。
住宅及家财保险:保障条款与权益
住宅及家财保险不保什么
住宅及家财保险保单赔的是突发的损坏和损失。把房子提升到它从来没有过的标准,它不出钱;逐渐老化也不算承保事件。常见的除外情形有:
- 建筑或其装置的磨损、生锈、腐朽、发霉和逐渐老化
- 保单生效前就存在的施工缺陷、设计不良和结构缺陷
- 缺乏维护引起的损坏,例如排水槽堵塞或屋顶坏了一直没修
- 害虫、昆虫和宠物造成的损坏,包括咬坏的电线和弄坏的地毯
- 洪水或山体滑坡,如果当初没选这项保障,或者该地址不提供
- 珠宝、自行车和相机在家以外丢失,除非已逐件指定
- 住宅出租、用来经营,或空置超过规定期限期间发生的损坏
FRS 会对照您在这套房子里的实际居住情况读这些条款,家庭办公室、长时间出国或翻修都提前申报,不等到理赔被拒。
住宅及家财保险保费怎么定
保险公司按您这栋房子在您这个地址重建的成本给住宅及家财保险定价,不是按您的买价。对保费影响最大的因素有:
- 建筑的保额,以及另外计算的家财保额
- 地址,以及它面临的丛林火灾、洪水、风暴和海边环境风险
- 建筑结构、屋顶材料和房龄
- 房产的安保,包括插芯锁、警报和感应灯
- 这个地址的理赔记录,以及住在里面的人的理赔记录
- 您选的免赔额,以及意外损坏、指定贵重物品这类可选项
- 住宅是业主自住、出租,还是长期空置
常见的问题是保额不足,不是保费。建筑成本涨得比多数保额快,所以 FRS 每年审阅您的数字,在续保前调整,而不是出了事之后。
住宅及家财保险怎么理赔
出了损失要早报。保险公司接受紧急止损处理,但大修开始之前、受损财物扔掉之前,要先通知他们。FRS 处理住宅及家财保险理赔的流程:
- 通知:一发现损坏就致电 FRS,哪怕修理费用还不清楚
- 止损并拍照:确保房产安全,在移动任何东西之前给损坏情况拍照
- 报案:盗窃、入室和恶意损坏要向警方报案,并保留报案编号
- 保留证据:留好受损物品、收据、估价和手上已有的报价
- 我们提交并跟进:FRS 提交理赔,向评估师说明情况,跟进修理方或现金赔付直到完成
- 复盘:理赔结案后,我们审阅保额和免赔额
联系方式和报案表格在我们的理赔页面。
住宅及家财保险与房东保险的区别
| 问题 | 住宅及家财保险 | 房东保险 |
|---|---|---|
| 保什么 | 您自住的房子和您自己的物品 | 建筑、房东财物和租金收入 |
| 谁来买 | 自住业主 | 把房产租给租客的投资者 |
| 常见触发情形 | 自住房发生火灾、风暴、水管爆裂或入室盗窃 | 租客损坏、欠租,或租客提出责任索赔 |
| 和什么搭配 | 车险和指定贵重物品 | 房产是单元房时配分契物业保险 |
这两种保险不重叠。您一搬出去把房子租掉,住宅保单就和风险对不上了,要由房东保险接手。租约一开始就告诉经纪人,不要等到下次续保。
住宅及家财保险客户案例
以下案例来自安信保险 Fortis Risk Solutions 经纪团队,已隐去客户名称。
客户案例:屋顶和家财受损
客户遇到的情况:一场强风暴损坏了房屋的部分屋顶,雨水进入屋内,天花板、地毯、家具和其他物品受损。
保单如何理赔:房屋(建筑)部分赔付了符合条件的风暴损坏和建筑维修费用,家财部分赔付了更换受损地毯和物品的费用。
安信保险怎么帮您:我们把房屋和家财一起安排,同时涉及两部分的风暴损失就是一宗理赔、一家保险公司。
客户案例:住宅火灾、临时住宿与邻居物业损坏
客户遇到的情况:一户人家的厨房意外起火,火势蔓延到房屋的部分区域,厨房、墙面、地板和其他位置严重受损。维修期间房屋暂时无法居住。
火还烧到了物业边界,损坏了邻居的部分围栏。保单如何理赔:住宅保险赔付了修复承保房屋火灾损坏的合资格费用。
维修期间房屋无法安全居住,保单的临时住宿保障赔付了这家人无法住在家里期间符合条件的住宿费用。
邻居也就受损围栏要求赔偿。房主被认定对该损坏负有法律责任的部分,保单的法律责任部分受理了这宗第三方财产损失索赔,以保单条款和责任限额为准。安信保险怎么帮您:我们会对照在附近租一套同类房子、住满整个重建期的花费,来核对临时住宿限额。
客户案例:入室盗窃中房屋受损、贵重物品被盗
客户遇到的情况:房主周末外出期间,窃贼强行进入住宅,弄坏了前门和门锁,偷走了电子产品和其他个人物品,包括贵重珠宝和手表。
保单如何理赔:建筑部分赔付了入室过程中造成的合资格建筑损坏,包括门和门锁,家财保险部分赔付了被盗的承保物品和保险柜的损坏。
房主事先把价值较高的珠宝和手表在保单上列为指定物品,这些物品按各自申报的价值获得保障。安信保险怎么帮您:标准家财保障对珠宝和手表的限额很低。我们一开始就会问到贵重物品,并把它们列为指定物品。
客户案例:访客在泳池派对上受伤
客户遇到的情况:房主为孩子和朋友办了一场泳池派对。一位来做客的孩子从泳池出来时,在池边滑倒受伤。孩子的父母随后向房主提出索赔,称房主对这次受伤负有法律责任。
保单如何理赔:住宅及家财保单的法律责任部分受理了这宗索赔。房主被认定对访客受伤负有法律责任的部分,保单赔付了符合条件的赔偿和相关法律辩护费用,以保单的责任限额、条款和条件为准。
访客在承保物业意外受伤、而房主对此负有法律责任时,住宅及家财保险的法律责任部分可以提供保障。安信保险怎么帮您:法律责任是住宅保单里大家最容易忘记自己有的部分。我们会特别指出来,访客受伤时由我们把索赔交给保险公司。
每张保单都不一样,理赔结果取决于保单条款。作为您的经纪人,安信保险 Fortis Risk Solutions 在您投保之前比较保险公司和保单条款,出事时替您提交并跟进理赔。欢迎就您自己的保障联系我们。
住宅及家财保险常见问题
不是。法律没有要求,不过多数房贷机构把建筑保险作为放贷条件。
有,要加可选的随身贵重物品扩展,并受指定的限额和条件约束。
延伸阅读
相关页面
相关行业页面: 农场保险
咨询住宅及家财保险
工作日 9:30 至 18:00 致电 03 7046 3766,发邮件到 admin@fortisrisksolutions.com.au,或在线咨询,Box Hill 或 Hawthorn 办公室的经纪人会就住宅及家财保险与您联系,支持中文沟通。告诉我们您的情况和需要保障的东西,剩下的交给我们。